Perché una società aumenta il capitale
Le ragioni più comuni sono quattro:
- Finanziare un'acquisizione senza aumentare troppo il debito;
- Sostenere un piano di investimenti o di crescita;
- Rafforzare il patrimonio, tipico per le banche che devono rispettare i requisiti di capitale (CET1) o per società in difficoltà dopo forti perdite;
- Ridurre il debito e migliorare il rating.
Le stesse modalità si usano per pagare un'offerta pubblica di scambio: nelle OPS l'offerente emette nuove azioni da consegnare agli aderenti.
Le principali tipologie
| Tipologia | Chi sottoscrive | Effetto per il socio |
|---|---|---|
| A pagamento in opzione (rights issue) | I soci esistenti, in proporzione alle azioni possedute | Può mantenere la quota sottoscrivendo |
| Con esclusione del diritto di opzione | Investitori selezionati, spesso tramite accelerated bookbuilding (fino al 10% del capitale preesistente nelle quotate) | Diluizione senza possibilità di partecipare |
| Al servizio di conversioni | Detentori di warrant, convertibili, piani di stock option | Diluizione graduale |
| Gratuito | Tutti i soci, senza pagamento | Nessun effetto sul valore |
L'aumento a pagamento richiede una delibera dell'assemblea straordinaria, oppure del consiglio di amministrazione se l'assemblea gli ha conferito una delega. Per le offerte al pubblico serve un prospetto approvato dalla Consob, salvo esenzioni.
Diritti di opzione e TERP: esempio passo per passo
Una società ha 100 milioni di azioni che quotano 10 €. Annuncia un aumento in opzione con rapporto 1 nuova azione ogni 4 possedute al prezzo di 6 €. Raccoglie 25 milioni × 6 € = 150 milioni di euro.
| Calcolo | Valore |
|---|---|
| Valore prima: 100 mln × 10 € | 1.000 mln € |
| Denaro raccolto: 25 mln × 6 € | 150 mln € |
| Valore teorico dopo | 1.150 mln € |
| Azioni dopo | 125 mln |
| TERP = 1.150 ÷ 125 | 9,20 € |
| Valore teorico di un diritto = 10 − 9,20 | 0,80 € |
| Sconto sul TERP = (9,20 − 6) ÷ 9,20 | 34,8% |
Il giorno dello stacco il titolo si "aggiusta" a circa 9,20 € e ogni azione riceve un diritto che vale in teoria 0,80 €. Chi aveva un'azione da 10 € ha ora un'azione da 9,20 € più un diritto da 0,80 €: il patrimonio iniziale è invariato. Sui grafici le serie storiche vengono corrette con un coefficiente di rettifica per eliminare il salto.
Le tre scelte del socio
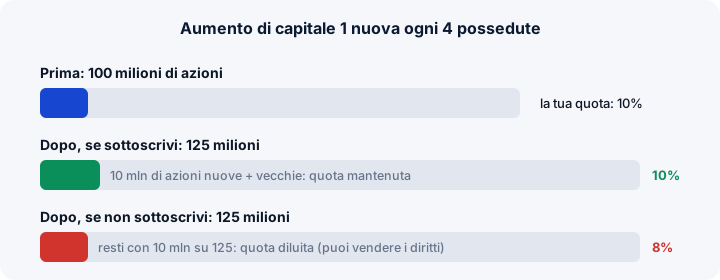
Un azionista con 4.000 azioni (lo 0,004% del capitale) riceve 4.000 diritti, che danno diritto a 1.000 nuove azioni.
| Scelta | Esborso | Situazione finale (valori teorici) | Quota |
|---|---|---|---|
| 1. Esercitare tutti i diritti | 6.000 € | 5.000 azioni × 9,20 = 46.000 € | Invariata |
| 2. Vendere tutti i diritti | Incasso ~3.200 € | 4.000 × 9,20 = 36.800 € + 3.200 € = 40.000 € | Diluita |
| 3. Non fare nulla | 0 | 4.000 × 9,20 = 36.800 € | Diluita |
Il caso 3 è l'unico in cui il patrimonio si riduce (−3.200 €): i diritti non esercitati né venduti scadono. Esiste anche una via intermedia, l'operazione "a costo zero": vendere una parte dei diritti e usare il ricavato per esercitare gli altri. I diritti si negoziano in Borsa per un periodo limitato, che termina alcuni giorni prima della chiusura del periodo di sottoscrizione; quelli non esercitati vengono poi offerti in Borsa dalla società (asta dell'inoptato).
Il valore di mercato dei diritti può discostarsi da quello teorico, e il titolo può muoversi durante il periodo di offerta. Le date e i dettagli sono nel prospetto e nei comunicati della società; molti broker inviano un avviso ma non agiscono automaticamente.
Un caso reale: Fincantieri nel 2024
Nel giugno-luglio 2024 Fincantieri ha realizzato un aumento di capitale in opzione di circa 400 milioni di euro, destinato a finanziare l'acquisizione da Leonardo della divisione sistemi subacquei (ex WASS: siluri e sonar). Gli elementi principali:
- prima dell'offerta, il 17 giugno 2024, la società ha effettuato un raggruppamento di 1 nuova azione ogni 10 esistenti (vedi frazionamento e raggruppamento);
- le nuove azioni erano offerte con warrant abbinati, al prezzo di 2,62 € ciascuna, con uno sconto di circa il 32% sul TERP;
- l'azionista di controllo CDP Equity, con circa il 71% del capitale, si era impegnato a sottoscrivere la propria quota;
- il periodo di offerta si è aperto il 24 giugno e l'operazione è stata completata a metà luglio 2024.
L'esempio mostra due elementi tipici: lo sconto rilevante sul TERP, cioè un prezzo delle nuove azioni sensibilmente inferiore a quello teorico di mercato, e l'impegno del socio di riferimento, che riduce l'incertezza sull'esito.
Effetti su utile per azione e valutazione
Dopo l'aumento l'utile si divide tra più azioni: l'EPS scende finché il capitale raccolto non produce nuovi utili. Se la società investe i 150 milioni dell'esempio con un rendimento netto dell'8%, genera 12 milioni di utile aggiuntivo; il confronto tra questo rendimento e il costo del capitale dice se l'operazione crea o distrugge valore per azione. La capitalizzazione sale invece del denaro raccolto, a parità di prezzo.
Aspetti fiscali
La vendita dei diritti di opzione può generare una plusvalenza tassata al 26% come reddito diverso. Nel regime amministrato la determinazione del costo fiscale di diritti e nuove azioni e il calcolo dell'imposta sono svolti dall'intermediario: vedi regime amministrato e dichiarativo.
Domande frequenti
Cosa succede se non aderisco a un aumento di capitale?
Se non si esercitano né si vendono i diritti di opzione, alla scadenza questi perdono valore. Si resta con lo stesso numero di azioni, ma la propria quota percentuale si riduce (diluizione) e il valore dei diritti non incassati è perso. I diritti possono essere venduti sul mercato durante il periodo di negoziazione.
Cos'è il TERP?
Il TERP (Theoretical Ex-Rights Price) è il prezzo teorico dell'azione dopo lo stacco del diritto di opzione: la media ponderata tra il prezzo delle azioni esistenti e il prezzo di sottoscrizione delle nuove. Lo sconto dell'aumento viene di solito espresso rispetto al TERP.
Perché il titolo scende quando viene annunciato un aumento di capitale?
Per tre motivi tipici: il mercato sconta la diluizione degli utili per azione, il prezzo di emissione è fissato a sconto e l'operazione può essere letta come segnale di bisogno di capitale. Se però la raccolta finanzia un'acquisizione o una crescita ritenuta redditizia, la reazione può essere diversa.
Un aumento di capitale gratuito è la stessa cosa?
No. L'aumento gratuito trasferisce riserve di bilancio a capitale sociale e può assegnare nuove azioni ai soci senza alcun esborso. Non entra liquidità nella società e, come un frazionamento, non cambia il valore complessivo della partecipazione.
Approfondimenti
- EPS utile per azioneCome si calcola l'utile per azione, EPS base e diluito, adjusted e reported, e perché i buyback lo fanno salire.
- Frazionamento azionarioStock split e reverse split spiegati con numeri: cosa succede a prezzo, azioni, dividendo e grafico. Esempi Nvidia e Fincantieri.
- IPOFasi della quotazione, bookbuilding, forchetta di prezzo, riparto, greenshoe, lock-up e rischi tipici delle matricole.
- Titolo FincantieriNavi da crociera, navi militari e subacquea: backlog record oltre 70 miliardi includendo il soft backlog.
- Capitalizzazione di BorsaFormula, flottante, classi dimensionali, Enterprise Value e peso negli indici come FTSE MIB e S&P 500.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.