1. Autorizzazione e vigilanza
Il primo controllo è oggettivo: l'intermediario deve essere autorizzato a prestare servizi di investimento a clienti italiani. Le categorie principali sono:
| Tipo di intermediario | Chi lo autorizza | Dove verificare |
|---|---|---|
| Banca italiana | Banca d'Italia / BCE | Albo delle banche (Banca d'Italia) |
| SIM italiana | Consob, sentita Banca d'Italia | Albo SIM (Consob) |
| Impresa di investimento UE con succursale in Italia | Autorità del Paese d'origine | Elenchi Consob delle imprese comunitarie |
| Impresa di investimento UE in libera prestazione | Autorità del Paese d'origine | Elenchi Consob e registro dell'autorità estera |
La Consob pubblica anche l'elenco dei siti oscurati perché offrivano servizi senza autorizzazione. Piattaforme extra UE non autorizzate, "account manager" che contattano per telefono e promesse di rendimenti fissi sono segnali di allarme tipici delle truffe finanziarie.
2. Tutela dei titoli e della liquidità
Due protezioni distinte, spesso confuse:
- Separazione patrimoniale: i titoli dei clienti non entrano nel patrimonio dell'intermediario e non possono essere aggrediti dai suoi creditori. È la tutela principale.
- Sistemi di indennizzo: intervengono se i titoli non vengono restituiti (ad esempio per frode). In Italia il Fondo Nazionale di Garanzia copre fino a 20.000 euro per investitore; altri Paesi UE hanno sistemi con massimali propri. La liquidità depositata in banca è coperta dalla garanzia sui depositi fino a 100.000 euro per depositante e per banca.
Nessuna di queste tutele protegge dal calo dei prezzi: se un'azione perde il 40%, la perdita resta dell'investitore.
Alcuni broker prestano i titoli dei clienti a terzi (securities lending) in cambio di una quota dei proventi. È un'attività lecita, ma va letta nel contratto: comporta un rischio di controparte, di norma mitigato da garanzie.
3. I costi reali di un ordine
Il costo di un'operazione non si riduce alla commissione pubblicizzata. Le voci da confrontare:
| Voce | Come si presenta | Cosa controllare |
|---|---|---|
| Commissione di negoziazione | Fissa (es. 5 € a ordine) o percentuale con minimo e massimo | Il minimo, che domina sugli ordini piccoli |
| Costi di mercato estero | Commissione più alta o tariffa diversa per Borse non italiane | Tariffe per Nasdaq/NYSE, Xetra, Euronext Parigi |
| Cambio valuta | Maggiorazione sul cambio di riferimento | Percentuale applicata a ogni conversione EUR/USD |
| Canone e custodia | Canone mensile, costo di custodia, spese per dividendi | Se esistono soglie di esenzione |
| Dati in tempo reale | Abbonamento al book o alle quotazioni real time | Se il prezzo mostrato è ritardato |
| Imposte (non dipendono dal broker) | Bollo 0,2%, Tobin tax, 26% su redditi | Che il broker le applichi correttamente |
Esempio: commissione fissa contro percentuale
Confrontiamo due tariffe ipotetiche: A = 5 € fissi per ordine; B = 0,19% con minimo 2,95 € e massimo 19 €.
| Importo ordine | Tariffa A | Tariffa B | Più bassa |
|---|---|---|---|
| 1.000 € | 5,00 € (0,50%) | 2,95 € (0,30%) | B |
| 2.632 € | 5,00 € | 5,00 € | Pari |
| 5.000 € | 5,00 € (0,10%) | 9,50 € (0,19%) | A |
| 20.000 € | 5,00 € (0,025%) | 19,00 € (0,095%) | A |
Il punto di pareggio si trova dividendo la commissione fissa per l'aliquota: 5 ÷ 0,0019 ≈ 2.632 €. Con ordini sotto questa cifra pesa meno la tariffa percentuale, sopra quella fissa. Lo stesso ragionamento vale per qualsiasi coppia di tariffe.
Esempio: costo annuo per due profili
Il peso dei costi dipende da come si opera. Consideriamo le stesse due tariffe ipotetiche A e B e due profili:
| Profilo | Ordini l'anno | Importo medio | Costo annuo tariffa A | Costo annuo tariffa B |
|---|---|---|---|---|
| Accumulo mensile | 12 | 500 € | 12 × 5,00 = 60 € (1,0% dei 6.000 € investiti) | 12 × 2,95 = 35,40 € (0,59%) |
| Ordini più ampi e rari | 4 | 10.000 € | 4 × 5,00 = 20 € (0,05% dei 40.000 €) | 4 × 19,00 = 76 € (0,19%) |
Lo stesso intermediario può risultare più o meno costoso a seconda del profilo: per questo il confronto ha senso solo partendo dagli importi e dalla frequenza effettivi. A questi costi si sommano quelli indipendenti dal broker, come la Tobin tax sugli acquisti di azioni italiane e il bollo dello 0,2% annuo.
4. Gestione fiscale
È spesso il criterio più sottovalutato. Gli intermediari italiani, e alcune succursali italiane di intermediari esteri, operano come sostituti d'imposta in regime amministrato: calcolano il 26% su plusvalenze e dividendi, versano le imposte, applicano bollo e Tobin tax e conservano le minusvalenze compensabili. Molti broker esteri operano invece solo in regime dichiarativo: tutto passa per la dichiarazione dei redditi (quadri RT, RM, RW) e per i titoli detenuti all'estero si paga l'IVAFE al posto del bollo.
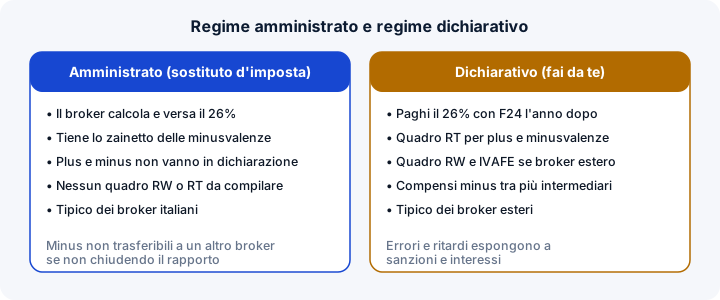
Approfondimenti: regime amministrato e dichiarativo e tassazione delle azioni.
5. Mercati e strumenti accessibili
- Borse disponibili: Euronext Milan ed Euronext Growth Milan, Borse europee, mercati USA. Per comprare Apple o Microsoft sulla piazza principale serve accesso a Nasdaq.
- Strumenti: azioni, ETF, titoli di Stato anche in asta e in collocamento (ad esempio i BTP Valore), obbligazioni.
- Tipi di ordine: limitato, al meglio, stop, validità multi-giorno. Vedi ordini di Borsa.
- Fasi di mercato: possibilità di operare in asta di apertura e chiusura e nel trading at last.
- Frazioni di azioni e piani di accumulo: utili per importi piccoli, ma la frazione spesso non è trasferibile ad altro intermediario.
6. Servizio, documentazione e uscita
- Documenti: KID per i prodotti che lo prevedono, informativa sulla strategia di esecuzione (sedi su cui vengono eseguiti gli ordini), rendiconto annuale costi e oneri.
- Assistenza: canali e lingua, tempi di risposta in caso di problemi su un ordine.
- Reclami: per gli intermediari italiani, dopo il reclamo all'intermediario, è disponibile l'Arbitro per le Controversie Finanziarie (ACF) presso la Consob.
- Costi di uscita: spese di trasferimento titoli e chiusura conto.
Checklist di confronto
| Domanda | Dove trovare la risposta |
|---|---|
| È autorizzato a operare in Italia? | Albi Consob e Banca d'Italia |
| Quale sistema di indennizzo si applica? | Contratto / documento informativo |
| Quanto costa un ordine tipico per le mie dimensioni? | Foglio informativo, simulazione su 2–3 importi |
| Fa da sostituto d'imposta? | Sezione fiscale del contratto |
| Dà accesso ai mercati che mi servono? | Elenco mercati e strumenti |
| Quanto ho pagato davvero l'anno scorso? | Rendiconto costi e oneri ex post |
Domande frequenti
Un broker estero è meno sicuro di uno italiano?
Non necessariamente: un'impresa di investimento autorizzata in un altro Paese UE è soggetta alle stesse regole MiFID II e può operare in Italia previa notifica alla Consob. Cambiano però il sistema di indennizzo applicabile, la lingua dei contratti, il foro competente e, spesso, la gestione fiscale, che di norma è in regime dichiarativo.
Cosa succede ai miei titoli se il broker fallisce?
Gli strumenti finanziari dei clienti costituiscono un patrimonio separato da quello dell'intermediario e sono restituiti ai titolari. Se mancano titoli o liquidità per frodi o errori interviene il sistema di indennizzo del Paese di autorizzazione: in Italia il Fondo Nazionale di Garanzia copre fino a 20.000 euro per investitore. La liquidità depositata presso banche gode della garanzia sui depositi fino a 100.000 euro.
Posso trasferire i titoli da un broker a un altro?
Sì, con il trasferimento titoli, che non comporta vendita e quindi non genera plusvalenze tassabili. Le minusvalenze accumulate nel regime amministrato, però, seguono il trasferimento solo se il vecchio rapporto viene chiuso: l'intermediario le certifica e possono essere usate in un altro rapporto amministrato con la stessa intestazione oppure in dichiarazione, entro i quattro anni successivi a quello di realizzo.
Le commissioni zero sono davvero gratuite?
L'assenza di commissione esplicita non significa costo nullo: il ricavo dell'intermediario può arrivare da spread più ampi su sedi di esecuzione proprie, maggiorazioni sul cambio, interessi trattenuti sulla liquidità o pagamenti dalle sedi di esecuzione. Il rendiconto annuale costi e oneri MiFID mostra quanto si è effettivamente pagato.
Approfondimenti
- Come comprare azioniDal conto titoli all'ordine eseguito: i passaggi operativi e tutti i costi di un acquisto di azioni.
- Regime amministrato e dichiarativoChi calcola e versa le tasse su plusvalenze e dividendi: differenze pratiche tra i due regimi fiscali.
- Tassazione azioniRedditi diversi e di capitale, zainetto fiscale, bollo, Tobin tax e azioni estere, con esempi di calcolo.
- Ordini di BorsaBook di negoziazione, spread, ordini al meglio, limitati e stop: come vengono eseguiti, con esempi.
- ETF o azioniConfronto tra ETF e azioni singole: rischio specifico, costi, fiscalità italiana, dividendi e gestione.
Contenuto a scopo educativo e informativo redatto dal titolo.org team: non è consulenza finanziaria o fiscale né raccomandazione personalizzata. Verifica sempre le condizioni ufficiali presso le fonti istituzionali. Leggi il disclaimer.